Muchas empresas que cierran no lo hacen por falta de ventas, sino por falta de efectivo: vendieron, pero el dinero no llegó a tiempo para pagar la nómina, el IMSS o al proveedor. El flujo de efectivo semanal sirve para verlo venir.
La lógica es simple
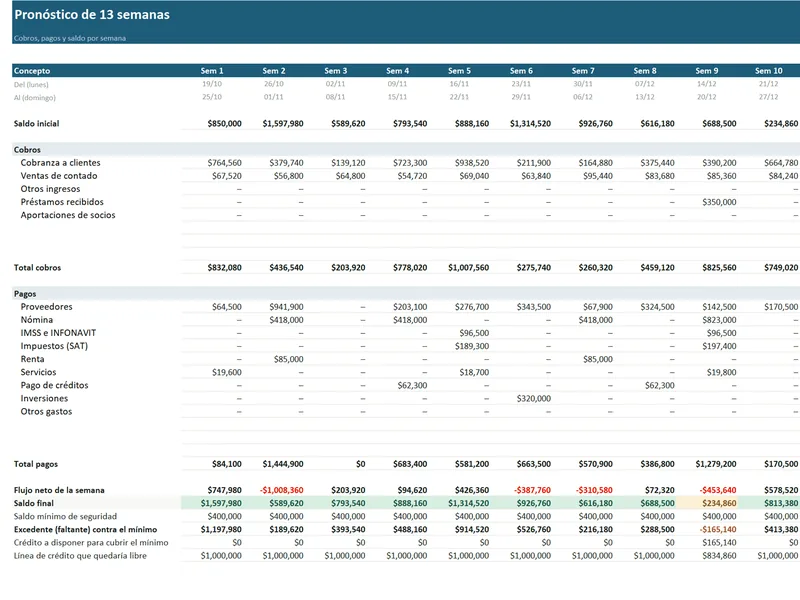
Saldo final de la semana = Saldo inicial + Cobros − Pagos
El saldo final de una semana es el inicial de la siguiente. Lo difícil no es la fórmula, sino saber qué va a entrar y salir cada semana.
1. Los pagos: casi todos tienen fecha
Nómina (semanal, quincenal), cuotas del IMSS e INFONAVIT, impuestos del mes, renta, créditos y proveedores. Ponlos en la semana en que realmente salen del banco, no en la que se generan.
2. Los cobros: no todos son igual de seguros
Una factura con fecha de pago confirmada no es lo mismo que una venta que «seguro cae». Clasifica cada cobro según qué tan seguro es (confirmado, probable, posible) y cuenta los dudosos solo en parte. Así el pronóstico no te da una falsa tranquilidad.
3. Define tu saldo mínimo
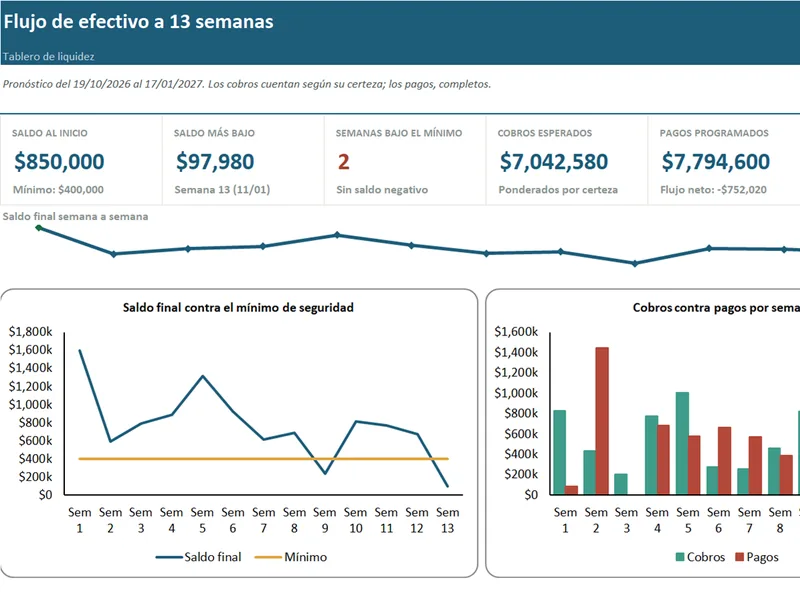
El colchón con el que no te gusta estar por debajo, por ejemplo, una nómina completa. Las semanas en que el saldo pronosticado baje de ahí son las que tienes que atender hoy: adelantar cobranza, mover pagos que se pueden posponer o preparar una línea de crédito.
4. Prueba el escenario malo
¿Qué pasa si el cliente grande paga dos semanas tarde? ¿Si solo cobras lo confirmado? Correr esos escenarios te dice cuánto crédito necesitarías en el peor caso, antes de necesitarlo.
5. Compara contra lo real
Cada semana anota el saldo real del banco y compáralo con lo pronosticado. Si siempre te equivocas hacia arriba, tus cobros son más lentos de lo que crees y conviene ajustar la certeza de cada uno.